Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was ist Olaplex Nr. 3? - Was ist Olaplex Nr. 3?
Olaplex Nr. 3 ist ein Haarpflegeprodukt, das speziell zur Reparatur und Stärkung geschädigter Haare entwickelt wurde. Es ist Teil des Olaplex-Systems, das die Haarstruktur von innen heraus stärkt und vor Schäden schützt. Olaplex Nr. 3 wird als Treatment zu Hause angewendet, um die Haare zu kräftigen, zu reparieren und zu pflegen. Es hilft, Haarschäden zu reduzieren und sorgt für gesünderes und glänzenderes Haar. **
Kann man Olaplex Nr. 3 auch ohne Nr. 12 verwenden?
Ja, Olaplex Nr. 3 kann auch ohne Nr. 12 verwendet werden. Nr. 3 ist ein Haarbehandlungsprodukt, das entwickelt wurde, um geschädigtes Haar zu reparieren und zu stärken. Nr. 12 ist ein zusätzliches Produkt, das speziell für den professionellen Gebrauch entwickelt wurde. **


Ähnliche Suchbegriffe für Violinkonzert Nr
Top-Angebote
Produkte zum Begriff Violinkonzert Nr:
-
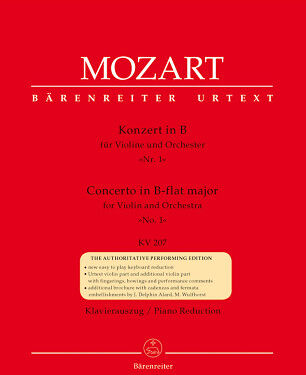
Bärenreiter Mozart Violinkonzert Nr. 1Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 1 B-Dur KV 207: Klavierauszug, Urtextausgabe, mit einer Urtext-Solostimme und einer eingerichteten Solostimme sowie Kadenzen und Eingängen, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, Kadenzen von Jean-Delphin Alard, gehobener Schwierigkeitsgrad, ISMN 9790006457762, BA 4863-90, 24,5 x 31 cm, 32 / 11 / 13 / 4 Seiten18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Mozart Violinkonzert Nr. 2Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 2 D-Dur KV 211: für Violine und Orchester, Klavierauszug, Urtextausgabe, mit einer Urtext-Solostimme und einer eingerichteten Solostimme sowie Kadenzen und Eingängen, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, Kadenzen und Eingängen von Leopold Auer und Martin Wulfhorst, gehobener Schwierigkeitsgrad, ISMN 9790006457830, BA 4864-90, 24,5 x 31 cm, 28 / 11 / 12 / 8 Seiten19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Mozart Violinkonzert Nr. 3Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 3 G-Dur KV 216: Klavierauszug, Urtextausgabe, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, mit Urtext-Solostimme und eingerichteter Solostimme sowie Kadenzen und Eingängen berühmten Solisten, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006457908, BA 4865-90, 24, 3 x 31 cm, 37/12/12/9 Seiten18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Kann man Keraphlex Nr. 3 und Olaplex Nr. 3 mischen?
Es wird nicht empfohlen, Keraphlex Nr. 3 und Olaplex Nr. 3 zu mischen, da es sich um zwei verschiedene Marken handelt und die Wirkstoffe möglicherweise nicht kompatibel sind. Es ist am besten, die Anweisungen für jedes Produkt zu befolgen und sie separat zu verwenden, um optimale Ergebnisse zu erzielen. **
-
Was ist das Ergebnis von Nr. 1 und Nr. 2?
Das Ergebnis von Nr. 1 und Nr. 2 hängt von der Art der Operation ab, die zwischen den beiden Zahlen durchgeführt wird. Es könnte eine Addition, Subtraktion, Multiplikation oder Division sein. Um das genaue Ergebnis zu bestimmen, müsste man die spezifische Operation kennen. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **


Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
Was ist Keramag Renova Nr. 1? - What is Keramag Renova Nr. 1?
Keramag Renova Nr. 1 ist eine Serie von Sanitärkeramikprodukten, die von der deutschen Marke Keramag hergestellt wird. Die Serie umfasst verschiedene Produkte wie Waschbecken, Toiletten, Bidets und Urinale, die für Badezimmer und Toilettenräume konzipiert sind. Keramag Renova Nr. 1 zeichnet sich durch ein zeitloses Design, hohe Qualität und Funktionalität aus und ist bei Verbrauchern aufgrund seiner Zuverlässigkeit und Langlebigkeit beliebt. **
Top-Angebote
Produkte zum Begriff Violinkonzert Nr:
-
Bärenreiter Mozart Violinkonzert Nr. 5Bärenreiter Wolfgang Amadeus Mozart Konzert Nr. 5 A-Dur KV 219: für Violine und Orchester, Klavierauszug, Urtextausgabe, mit Urtext-Solostimme und eingerichteter Solostimme sowie Kadenzen und Eingängen, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, Kadenzen und Eingänge von Joseph Joachim, Sam Franko und Martin Wulfhorst, gehobener Schwierigkeitsgrad, ISMN 9790006453610, BA 4712-90, 24,5 x 31 cm, 41/16/16/9 Seiten21,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Mozart Violinkonzert Nr. 1Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 1 B-Dur KV 207: Klavierauszug, Urtextausgabe, mit einer Urtext-Solostimme und einer eingerichteten Solostimme sowie Kadenzen und Eingängen, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, Kadenzen von Jean-Delphin Alard, gehobener Schwierigkeitsgrad, ISMN 9790006457762, BA 4863-90, 24,5 x 31 cm, 32 / 11 / 13 / 4 Seiten18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Olaplex Nr. 3? - Was ist Olaplex Nr. 3?
Olaplex Nr. 3 ist ein Haarpflegeprodukt, das speziell zur Reparatur und Stärkung geschädigter Haare entwickelt wurde. Es ist Teil des Olaplex-Systems, das die Haarstruktur von innen heraus stärkt und vor Schäden schützt. Olaplex Nr. 3 wird als Treatment zu Hause angewendet, um die Haare zu kräftigen, zu reparieren und zu pflegen. Es hilft, Haarschäden zu reduzieren und sorgt für gesünderes und glänzenderes Haar. **
-
Kann man Olaplex Nr. 3 auch ohne Nr. 12 verwenden?
Ja, Olaplex Nr. 3 kann auch ohne Nr. 12 verwendet werden. Nr. 3 ist ein Haarbehandlungsprodukt, das entwickelt wurde, um geschädigtes Haar zu reparieren und zu stärken. Nr. 12 ist ein zusätzliches Produkt, das speziell für den professionellen Gebrauch entwickelt wurde. **
-
Kann man Keraphlex Nr. 3 und Olaplex Nr. 3 mischen?
Es wird nicht empfohlen, Keraphlex Nr. 3 und Olaplex Nr. 3 zu mischen, da es sich um zwei verschiedene Marken handelt und die Wirkstoffe möglicherweise nicht kompatibel sind. Es ist am besten, die Anweisungen für jedes Produkt zu befolgen und sie separat zu verwenden, um optimale Ergebnisse zu erzielen. **
-
Was ist das Ergebnis von Nr. 1 und Nr. 2?
Das Ergebnis von Nr. 1 und Nr. 2 hängt von der Art der Operation ab, die zwischen den beiden Zahlen durchgeführt wird. Es könnte eine Addition, Subtraktion, Multiplikation oder Division sein. Um das genaue Ergebnis zu bestimmen, müsste man die spezifische Operation kennen. **
Ähnliche Suchbegriffe für Violinkonzert Nr
-
Bärenreiter Mozart Violinkonzert Nr. 2Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 2 D-Dur KV 211: für Violine und Orchester, Klavierauszug, Urtextausgabe, mit einer Urtext-Solostimme und einer eingerichteten Solostimme sowie Kadenzen und Eingängen, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, Kadenzen und Eingängen von Leopold Auer und Martin Wulfhorst, gehobener Schwierigkeitsgrad, ISMN 9790006457830, BA 4864-90, 24,5 x 31 cm, 28 / 11 / 12 / 8 Seiten19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Mozart Violinkonzert Nr. 3Bärenreiter Wolfgang Amadeus Mozart Konzert für Violine und Orchester Nr. 3 G-Dur KV 216: Klavierauszug, Urtextausgabe, herausgegeben von Christoph-Hellmut Mahling, Klavierauszug von Martin Schelhaas, mit Urtext-Solostimme und eingerichteter Solostimme sowie Kadenzen und Eingängen berühmten Solisten, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006457908, BA 4865-90, 24, 3 x 31 cm, 37/12/12/9 Seiten18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Boosey & Hawkes Bartók Violinkonzert Nr. 1Boosey & Hawkes Béla Bartók Violinkonzert Nr. 1 op. posth.: für Violine und Orchester, Klavierauszug, gehobener Schwierigkeitsgrad, ISBN 9780851628752, ISMN 9790060011375, BH 1000011, 23,1 x 30,3 cm, 26 / 8 Seiten25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Was ist Keramag Renova Nr. 1? - What is Keramag Renova Nr. 1?
Keramag Renova Nr. 1 ist eine Serie von Sanitärkeramikprodukten, die von der deutschen Marke Keramag hergestellt wird. Die Serie umfasst verschiedene Produkte wie Waschbecken, Toiletten, Bidets und Urinale, die für Badezimmer und Toilettenräume konzipiert sind. Keramag Renova Nr. 1 zeichnet sich durch ein zeitloses Design, hohe Qualität und Funktionalität aus und ist bei Verbrauchern aufgrund seiner Zuverlässigkeit und Langlebigkeit beliebt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.